درآمدهای مالیاتی | جایگزین پایدار بودجه و نفت
تامین بودجه از درآمدهای مالیاتی راهکاری پایدار برای مهار تورم و جلوگیری از صنعتیزدایی ناشی از اتکا به نفت است. سیستم مالیاتی با کارکردهای تنظیمگری، شفافیت و بازتوزیع عادلانه درآمدها، همراه با هوشمندسازی و توسعه فرهنگ مالیاتی، زمینه رشد اقتصادی و جلب اعتماد عمومی را فراهم میسازد.
درآمدهای مالیاتی و ضرورت جایگزینی آن با نفت
تامین بودجه از درآمدهای مالیاتی ابزار اصلی دولتها برای عرضه خدمات عمومی، مهار تورم، هدایت نقدینگی و ایجاد عدالت اجتماعی است. وابستگی بودجه به نفت موجب بروز تورم مزمن و صنعتیزدایی میشود، در حالی که مالیات به عنوان منبعی پایدار، امکان توزیع مجدد درآمدها و نظارت مردممحور بر هزینههای عمومی را فراهم میسازد.
در یک نگاه
- لزوم تامین بیش از 70 درصد بودجه از منابع مالیاتی برای مهار تورم.
- چهار کارکرد اصلی شامل تامین مالی، تنظیمگری، بازتوزیع درآمد و شفافیت.
- حفظ منابع بیننسلی نفت برای اهداف توسعهای و آینده کشور.
- توسعه فرهنگ مالیاتی جهت افزایش مقبولیت و اعتماد عمومی.
چرا اتکا به درآمدهای نفتی آسیبزا است؟
در اکثر کشورها تامین مالی خدمات عمومی بر عهده دولت است. این مخارج باید از طریق دخل دولت یا همان درآمدهای مالیاتی تامین شود. استفاده مستقیم از درآمدهای حاصل از فروش نفت در بودجه، صدمات اقتصادی جبرانناپذیری به همراه دارد.
منابع نفتی جزو ثروتهای تجدیدناپذیر و بیننسلی محسوب میشوند. این منابع باید صرف زیرساختهای توسعهای کشور شوند. اتکای مستقیم بودجه به نفت باعث بروز بیماری هلندی و صنعتیزدایی در اقتصاد میشود.
کشور ما با وجود داشتن رتبه 11 جهان در منابع نفت و گاز، رتبه پایینی در درآمد سرانه نفتی دارد. از این رو، اتکا به نفت در بودجه سالانه، تورمهای مزمن ایجاد میکند.
ضرورت تغییر منبع تامین بودجه
برای درمان چالشهای ساختاری اقتصاد، باید سهم مالیات در بودجه افزایش یابد. کارشناسان تامین بیش از 70 درصد بودجه از طریق مالیات را راهکار اصلی میدانند.
| شاخص ارزیابی | بودجه متکی بر نفت | بودجه متکی بر مالیات |
|---|---|---|
| پایداری منابع | تجدیدناپذیر و کاهنده | پایدار و تجدیدپذیر |
| اثر بر تولید ملی | صنعتیزدایی و بیماری هلندی | حمایت از تولید و سرمایهگذاری |
| تاثیر بر سطح عمومی قیمتها | ایجاد تورمهای مزمن | کنترل نقدینگی و مهار تورم |
چهار کارکرد اصلی سیستم مالیاتی در اقتصاد
مالیات صرفاً ابزاری برای کسب درآمد دولت نیست، بلکه نقشهای کلیدی دیگری نیز در مدیریت کلان اقتصادی ایفا میکند. شناسایی این وظایف، اهمیت پرداخت آن را روشن میسازد.
نظام مالیاتی به عنوان اصلیترین ابزار تنظیمگری در بخشهای مختلف عمل میکند. این ابزار قادر است نقدینگی جامعه را به سمت تولید و سرمایهگذاری مولد هدایت کند.
کنترل دلالی و سفتهبازی در بازارها از دیگر بسترهای کارکردی سیستم مالیاتی است. همچنین این ابزار نظارتی مانعی جدی در برابر فعالیتهای مرتبط با قاچاق ایجاد میکند.
بازتوزیع درآمد و شفافیت اقتصادی
مالیات ابزار اصلی بازتوزیع صحیح درآمدها در سطح جامعه است. با این سازوکار، دهکهای مختلف درآمدی به دقت شناسایی میشوند.
شناسایی دهکها به بهینهسازی نظام حمایتی و توزیع مناسب یارانهها کمک میکند. به طور کلی کارکردهای چهارگانه نظام مالیاتی عبارتند از:
- تامین مالی مخارج عمومی دولت.
- تنظیمگری و هدایت نقدینگی در بازارها.
- شناسایی درآمدها جهت بازتوزیع عادلانه.
- ایجاد شفافیت اقتصادی در تمام بخشها.
نقش سازمان مالیاتی و برنامههای هوشمندسازی
سازمان مالیاتی به عنوان دستگاه مجری، اجرای سیاستهای مالیاتی دولت را بر عهده دارد. این سازمان در سالهای اخیر اهداف مهمی را دنبال میکند.
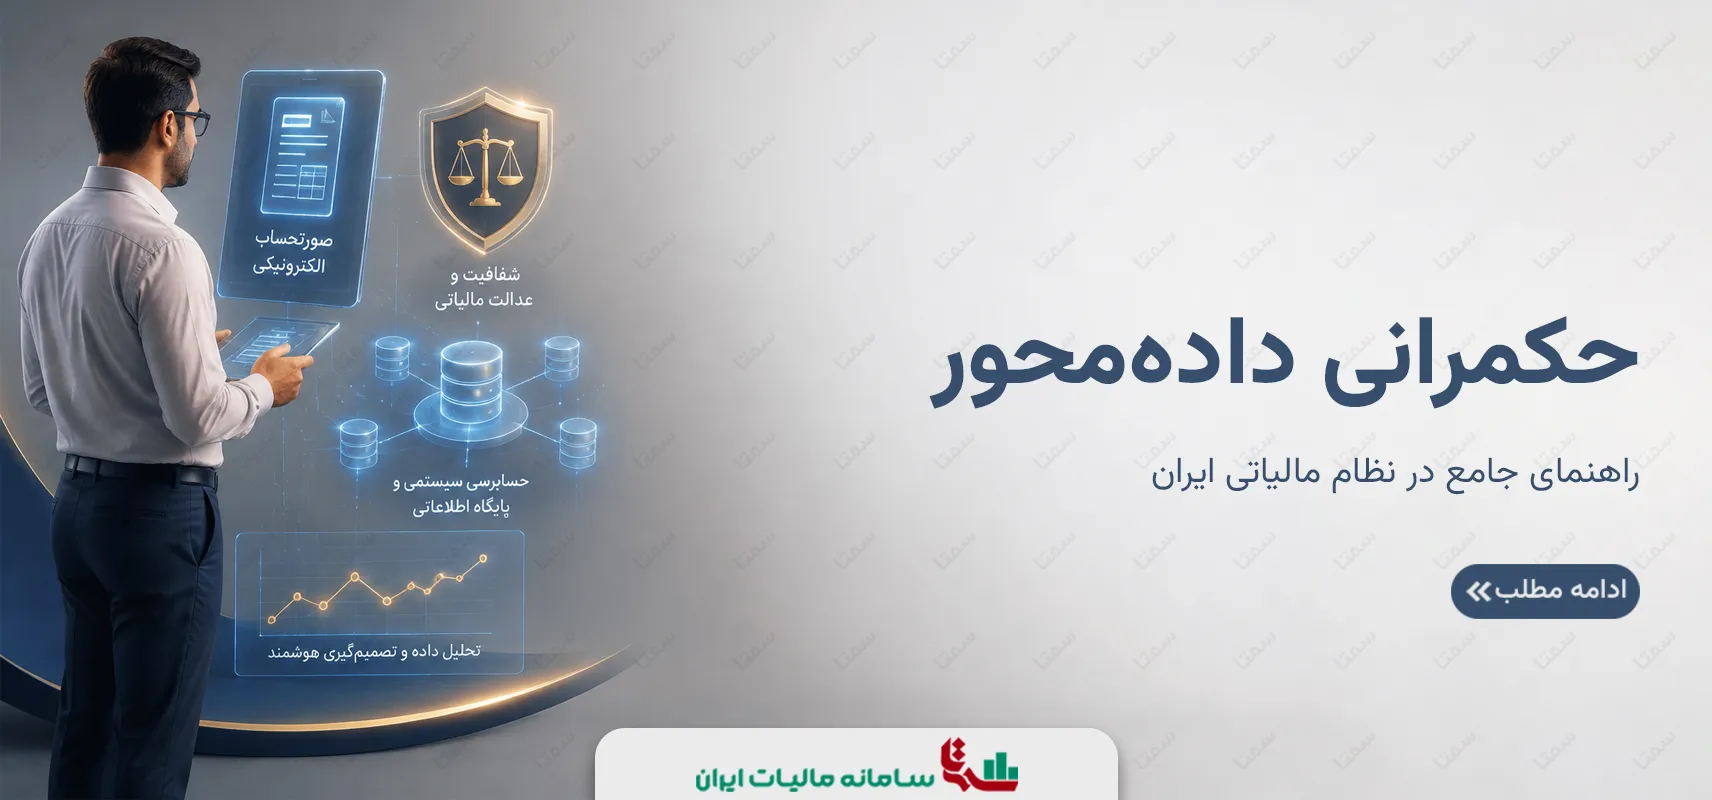
مهمترین برنامه جاری نظام مالیاتی، هوشمندسازی فرآیندها و مبارزه با فرار مالیاتی است. هدف اصلی این اقدامات، تحقق کامل عدالت مالیاتی در جامعه است.
بسط پایه و شناسایی مودیان جدید
رشد درآمدهای کشور از محل بسط منابع جدید تامین میشود. سازمان مالیاتی با گسترش چتر مالیاتی، به دنبال شناسایی مودیان جدید است.
این اقدام باعث میشود که فشار مالیاتی از روی مودیان شناساییشده برداشته شود. در نتیجه، اتکا به درآمدهای نفتی جای خود را به درآمدهای حقوقی و شفاف میدهد.
| محور برنامه | هدف عملیاتی | دستاورد اقتصادی |
|---|---|---|
| هوشمندسازی نظام مالیاتی | شفافسازی تراکنشها و درآمدها | مبارزه ساختاریافته با فرار مالیاتی |
| توسعه چتر مالیاتی | شناسایی مودیان جدید مالیاتی | تحقق کامل عدالت مالیاتی |
| جایگزینی منابع درآمدی | افزایش سهم مالیات در بودجه | کاهش اتکا به فروش منابع نفتی |
فرهنگ مالیاتی و ارتقای اعتماد عمومی
پرداخت حق دولت باید به عنوان یک فرهنگ عمومی پذیرفته شود. فرهنگ مالیاتی شامل بینش، طرز تلقی، ارزشهای اجتماعی و میزان آگاهی مردم از قوانین است.
مفهوم فرهنگ مالیاتی به بررسی جریان فرهیختگی در پرداخت، دریافت و هزینه کرد منابع میپردازد. در چند دهه اخیر توجه ویژهای به توسعه این فرهنگ شده است.
توسعه ادبیات و اقتصاد مالیاتی ارتباط مستقیمی با رفتارهای عمومی دارد. نهادینهسازی اصول مردممحور توسط دولت، شناخت شهروندان را نسبت به برنامهها افزایش میدهد.
نظارت بر هزینهها و مقبولیت اجتماعی
ارتقای شناخت مردم از هزینهها و درآمدهای عمومی موجب نظارت غیرمستقیم آنها میشود. این فرایند اعتماد مردمی را به شکل چشمگیری تقویت میکند.
با جلب اعتماد عمومی، سیستم تکالیف مالیاتی علاوه بر درآمدزایی، از مشروعیت و مقبولیت بالاتری برخوردار میگردد.
پرسشهای متداول
چرا با وجود منابع نفت باید از درآمدهای مالیاتی استفاده کرد؟
منابع نفتی تجدیدناپذیر و بیننسلی هستند و صرف هزینهکرد آنها در بودجه جاری موجب تورم مزمن و بیماری هلندی میشود؛ لذا درآمدهای مالیاتی باید جایگزین آن گردند.
چهار کارکرد اصلی مالیات در اقتصاد چیست؟
کارکردهای اصلی شامل تامین مالی دولت، تنظیمگری بازارها، شناسایی درآمد افراد جهت بازتوزیع عادلانه و ایجاد شفافیت اقتصادی در کشور است.
هوشمندسازی نظام مالیاتی چه اهدافی را دنبال میکند؟
هدف اصلی سازمان مالیاتی، مبارزه با فرار مالیاتی، تحقق عدالت مالیاتی، بسط منابع جدید و افزایش اتکا به مالیات به جای نفت است.
جمعبندی
تامین مالی دولت از طریق مالیات، ضرورتی ساختاری برای نجات اقتصاد از تورم مزمن و بیماری هلندی است. با ارتقای فرهنگ مالیاتی، هوشمندسازی فرآیندها و شناسایی مودیان جدید، علاوه بر تحقق عدالت و شفافیت، امکان حفظ منابع بیننسلی نفت برای توسعه کشور فراهم میشود.